

بقلم: الباز عبدالإله
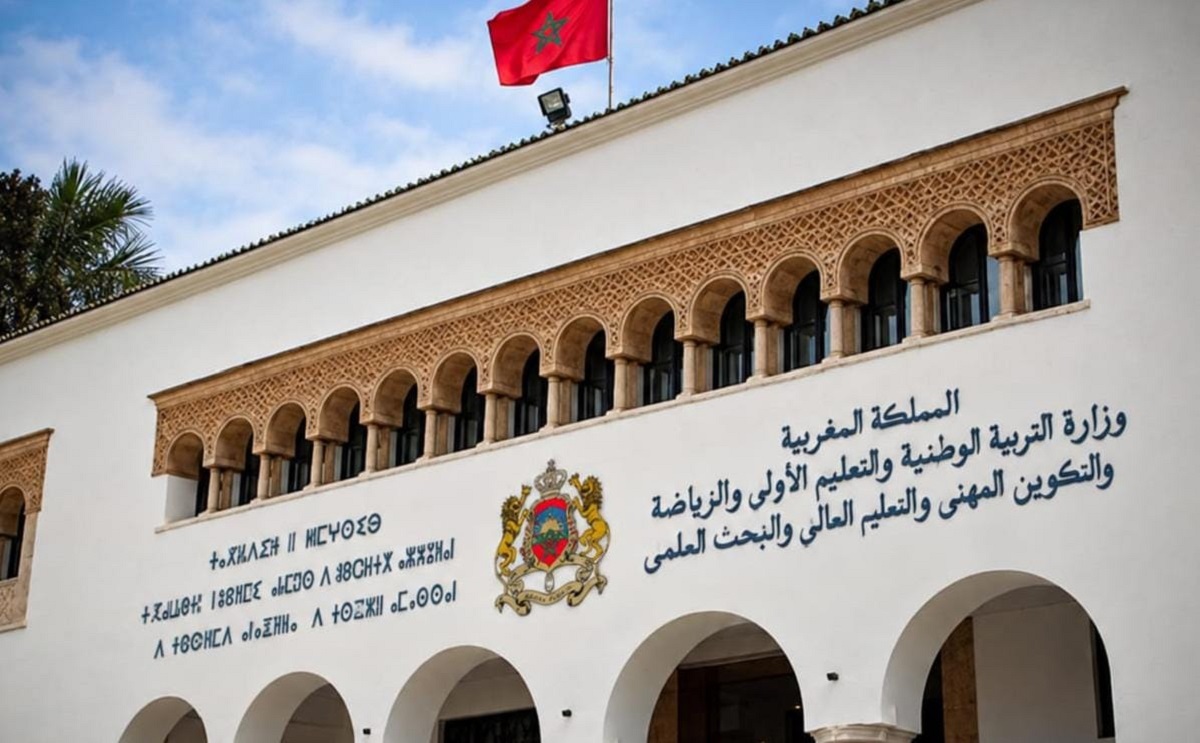
يفتح إشعار إسناد صفقة منشور على بوابة البنك الدولي سؤالاً حول طريقة تعاقد وزارة التربية الوطنية والتعليم الأولي والرياضة على خدمات استشارية مرتبطة بضمان جودة تكوين الأساتذة، بعدما سجل اختيار شركة «ERUDITE COUNSELING» مباشرة، بعقد تبلغ قيمته مليوناً و32 ألف درهم، أي 103 ملايين و200 ألف سنتيم، ومدة إنجاز محددة في عشرة أشهر.
وتخص المهمة تصميم جهاز لضمان جودة التكوين الأساسي والمستمر للأساتذة وتجريبه لفائدة المركز الوطني للأستاذية «CNP».
أي أن الأمر لا يتعلق باقتناء تجهيزات أو خدمات لوجستية، وإنما ببناء آلية يفترض أن تضبط جودة التكوين الذي يتلقاه الأساتذة قبل الولوج إلى المهنة وخلال مسارهم المهني.
الوثيقة، المسجلة تحت المرجع «MA-MENPS-524211-CS-CDS» ضمن برنامج دعم قطاع التعليم الممول من البنك الدولي، تميز بين تاريخ صدور إشعار الإسناد في 22 شتنبر 2026 وتاريخ نشر المعطيات على البوابة في 5 أكتوبر 2026، كما تسجل طريقة التعاقد باعتبارها «اختياراً مباشراً»، دون أن يعرض الملخص المنشور للعموم مذكرة مفصلة تشرح الأسباب التقنية أو المهنية التي رجحت اختيار الشركة المعنية دون مسطرة تنافسية.
وتكشف أحدث نسخة متاحة من خطة مشتريات المشروع، المحينة بتاريخ 22 شتنبر 2026، أن المهمة نفسها ظلت مدرجة بالمرجع ذاته ضمن «الاختيار المباشر – دولي»، وبكلفة تقديرية تعادل 90 ألف دولار، مع تصنيفها ضمن العمليات الخاضعة للمراجعة اللاحقة للبنك الدولي.
والاختيار المباشر ليس، في حد ذاته، دليلاً على وجود مخالفة.
فقواعد البنك الدولي تجيز اللجوء إليه في حالات محددة ومبررة، لكنها تجعل أساس هذا الاختيار ومعقولية السعر ومدى اتساقه مع شروط السوق من العناصر التي يفترض توثيقها.
وهنا تحديداً يبدأ السؤال الصحفي: ما المبررات التي جعلت هذه المهمة تستدعي اختيار شركة بعينها مباشرة؟ وما البدائل التي جرى تقييمها قبل التعاقد؟
ويبرز داخل إشعار الإسناد معطى مالي آخر يحتاج إلى تفسير.
فخانة «سعر التقييم النهائي» تسجل 828 ألفاً و900 درهم، بينما تحدد خانة «ثمن العقد» مبلغ مليون و32 ألف درهم.
الفارق بين الرقمين يبلغ 203 آلاف و100 درهم، أي نحو 24.5 في المائة قياساً إلى سعر التقييم النهائي.
غير أن هذا الفارق لا يسمح، بمفرده، بالقول بوجود زيادة غير مبررة، لأن الوثيقة المختصرة لا توضح ما إذا كان الرقمان يحتسبان الضرائب على الأساس نفسه، أو ما إذا كان الثمن النهائي نتيجة تفاوض أو تعديل في نطاق الخدمات أو المنتجات المطلوب تسليمها.
وحتى على فرض تطبيق ضريبة على القيمة المضافة بنسبة 20 في المائة على مبلغ 828 ألفاً و900 درهم، فإن الناتج يصل إلى 994 ألفاً و680 درهماً، وليس مليوناً و32 ألف درهم؛ وهو حساب لا يفسر وحده الفارق المسجل، ويعزز الحاجة إلى نشر تفاصيل تكوين الثمن النهائي والعناصر التي أدت إلى قيمته.
لكن المعطى الذي يفتح سؤالاً أعمق يوجد داخل النص التنظيمي نفسه.
فالمرسوم رقم 2.24.328 المنظم للمركز الوطني للأستاذية يجعل من مهام المركز وضع إطار مرجعي لضمان جودة تكوين الأطر التربوية والإدارية والتقنية، ومعيرة آليات التكوين الأساس والتكوين المستمر، إلى جانب مهام ترتبط بالتجريب وتتبع أثر التكوين.
وهنا يصبح السؤال أكثر تحديداً: إذا كان ضمان جودة تكوين الأساتذة يقع أصلاً ضمن الاختصاصات الموكولة إلى المركز الوطني للأستاذية، فما طبيعة الخبرة الخارجية التي احتاج إليها المركز؟ وما القيمة التقنية الإضافية التي ستقدمها الشركة ولا تتوافر داخل المركز أو الوزارة ومؤسسات تكوين الأطر التابعة لها؟
الاستعانة بخبرة خارجية ليست في ذاتها أمراً استثنائياً ولا تشكل قرينة على خلل، خصوصاً إذا تعلق الأمر بتخصص دقيق أو بمنهجية تتطلب خبرة غير متاحة داخلياً.
لكن هذا هو تحديداً ما يفترض أن توضحه وثائق التعاقد: طبيعة الخبرة المطلوبة، ومؤهلات المتعاقد، ومبررات الاختيار المباشر، والمنتجات القابلة للقياس التي ستحصل عليها الوزارة في نهاية الأشهر العشرة.
وتستدعي المسألة أيضاً معرفة مضمون المهمة بصورة أكثر تفصيلاً: ما الجهاز الذي سيجري تصميمه؟ ما معايير الجودة التي سيعتمدها؟ أين سيجرب؟ كم عدد مؤسسات تكوين الأساتذة التي سيشملها التجريب؟ وما المؤشرات التي ستسمح للوزارة بالقول، بعد انتهاء العقد، إن المشروع حقق أهدافه أو لم يحققها؟
الإشعار المختصر لا يقدم أجوبة كافية عن هذه الأسئلة، كما لا يسمح بمعرفة المبالغ التي أديت فعلياً إلى حدود الآن أو حصيلة تنفيذ المهمة، إذ يوثق أساساً قرار الإسناد والثمن والمدة وطبيعة الخدمة.
وتشير معطيات تأسيس «ERUDITE COUNSELING» المنشورة في الوثائق القانونية إلى أن الشركة أحدثت في الرباط خلال سنة 2022، وهو ما يضيف سؤالاً مهنياً لا اتهامياً إلى الملف: ما التجارب أو المشاريع السابقة التي أهلت الشركة للحصول مباشرة على مهمة تتعلق بإرساء جهاز لضمان جودة تكوين الأساتذة؟
الإجابة لا تحتاج إلى تخمينات ولا إلى اتهامات. يكفي أن تتيح الوزارة مذكرة تبرير الاختيار المباشر، والعناصر التقنية التي رجحت الشركة، وتفصيل الثمن، وشروط المهمة، والنتائج المنتظرة منها، ومعايير تقييمها.
جودة تكوين الأساتذة تستحق الاستثمار، لكن جودة الإنفاق العمومي تستحق بدورها تفسيراً قابلاً للفحص.
وحين يكون موضوع العقد نفسه هو «ضمان الجودة»، يصبح من المشروع أن يبدأ ضمان الجودة من العقد ذاته: لماذا وقع الاختيار المباشر؟ لماذا هذه الشركة تحديداً؟ كيف انتقل السعر من 828 ألفاً و900 درهم إلى مليون و32 ألف درهم؟ وما الذي ستحصل عليه منظومة تكوين الأساتذة فعلياً مقابل هذا المبلغ؟
