
بقلم: الباز عبدالإله
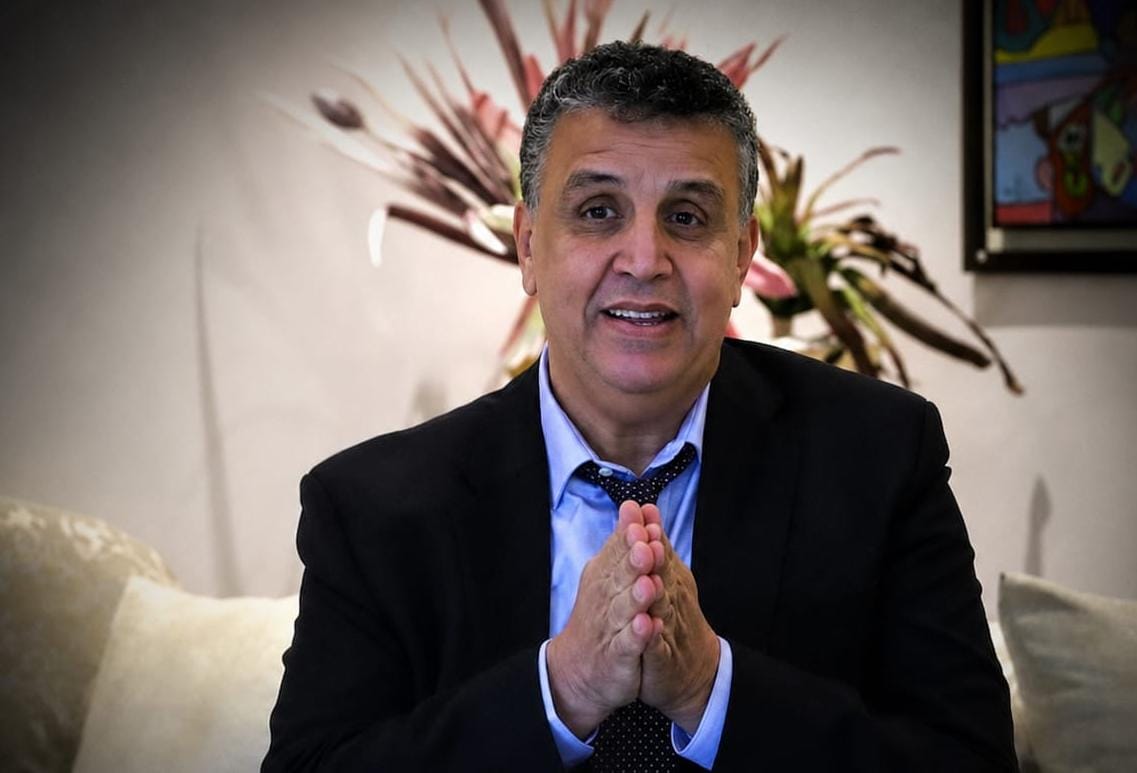
أعاد عبد اللطيف وهبي، وزير العدل، إشعال واحد من أكثر بنود قانون المحاماة إثارة للخلاف، بعدما دافع عن إخضاع حساب ودائع وأداءات المحامين لرقابة المجلس الأعلى للحسابات، مختصراً موقفه في سؤال مباشر: «النقيب هو الذي يصرف هذه المبالغ.. فمن يراقب النقيب؟».
سؤال وهبي يبدو للوهلة الأولى بسيطاً ومباشراً، لكنه يفتح في العمق نزاعاً قانونياً يتجاوز بكثير مسألة محاسبة نقيب أو تتبع تحويل مالي، لأن اعتراض جزء من الجسم المهني لم يكن، في جوهره، اعتراضاً على مبدأ الشفافية أو على حماية أموال الموكلين، بقدر ما تعلق بطبيعة الجهة التي أُسندت إليها الرقابة، وبحدود تدخل مؤسسات الدولة في تنظيم مهني تقوم فلسفته أساساً على الاستقلال والتسيير الذاتي.
القانون رقم 66.23 المتعلق بتنظيم مهنة المحاماة، الذي دخل حيز التنفيذ في غشت 2026، أقر حساباً موحداً لودائع وأداءات المحامين على مستوى كل هيئة، وأخضع هذا الحساب لرقابة المجلس الأعلى للحسابات، مع إلزام مجلس الهيئة بإعداد حساب سنوي وتقديمه إلى المؤسسة الرقابية.
ومن هنا يبدأ جوهر الخلاف، لأن حساب ودائع المحامين لا يتعلق، بحسب الطرح الذي دافع عنه عدد من المحامين والباحثين القانونيين، بأموال عمومية تعود إلى الدولة أو الجماعات الترابية أو المؤسسات العمومية، وإنما بمبالغ تعود في أصلها إلى موكلين ومتقاضين، وتمر عبر آليات مهنية منظمة قانوناً قبل أن تصل إلى أصحابها أو إلى الجهات المستحقة لها.
وهنا يبرز السؤال المقابل لسؤال وهبي: إذا كانت هذه الأموال خاصة في أصلها وليست أموالاً عمومية، فما السند الذي يجعل المجلس الأعلى للحسابات، باعتباره الهيئة العليا لمراقبة المالية العمومية، الجهة الأنسب لمراقبتها؟
هذا تحديداً كان من أبرز الاعتراضات القانونية التي رافقت المقتضى الجديد، إذ اعتبر منتقدوه أن توسيع رقابة المجلس الأعلى للحسابات إلى حسابات هيئة مهنية مستقلة يثير نقاشاً حول حدود اختصاص هذه المؤسسة كما رسمها الدستور، وحول مدى التناسب بين هدف مشروع يتمثل في حماية الأموال وضمان الشفافية، وبين ضرورة الحفاظ على استقلال مهنة الدفاع.
وهبي دافع، خلال حواره مع «هسبريس»، عن منطق مختلف. فعندما قيل له إن مؤسسة النقيب وأجهزة الهيئة تتولى أصلاً مراقبة هذه الأموال، رد بأن النقيب نفسه يتولى تدبير وصرف المبالغ، قبل أن يسأل: «من يراقب النقيب؟».
غير أن قوة السؤال من الناحية الخطابية لا تحسم وحدها النقاش القانوني، لأن وجود حاجة إلى الرقابة لا يعني تلقائياً أن أي مؤسسة رقابية تصبح مختصة بممارستها.
والتمييز هنا أساسي بين ضرورة المحاسبة من جهة، وبين تحديد الجهة المختصة قانوناً بالمحاسبة من جهة ثانية.
كما أن نظام المحاماة لم يكن، قبل القانون الجديد، فضاءً بلا قواعد مالية أو دون أي شكل من أشكال الرقابة.
فالمحامي كان ملزماً بمسك حسابات مضبوطة للأموال التي يتسلمها، وإثبات العمليات المرتبطة بملفات موكليه، في وقت تتولى فيه أجهزة الهيئات المنتخبة اختصاصات في التنظيم والمراقبة والتأديب، وتظل القرارات المتخذة داخل هذا الإطار خاضعة للطعن أمام القضاء وفق الحالات التي يحددها القانون.
لهذا يبدو اختزال الخلاف في صورة مواجهة بين «وزير يريد حماية أموال المواطنين» و«محامين يرفضون الرقابة» تبسيطاً لنزاع أكثر تعقيداً.
فالمحامون الرافضون لهذا المقتضى لا يقولون، من حيث المبدأ، إن أموال الموكلين ينبغي أن تبقى خارج أي رقابة، وإنما يطرحون أسئلة حول شكل الرقابة وحدودها وهوية الجهة التي ستمارسها، ويحذرون من أن تتحول حماية الأموال إلى مدخل لتوسيع رقابة مؤسسات الدولة على هيئة مهنية يفترض أن تحتفظ بمسافة استقلال عن السلطة التنفيذية.
وهذا الاستقلال، في التصور الذي تدافع عنه الهيئات المهنية، ليس امتيازاً شخصياً للمحامي ولا حصانة في مواجهة المحاسبة، بل يرتبط أساساً بحق المتقاضي في الاستعانة بدفاع مستقل لا يخضع للسلطة التي قد يكون بصدد مقاضاتها أو منازعتها أمام القضاء.
ومن هنا يصبح السؤال أكبر من مجرد حساب بنكي أو عملية تحويل مالي: إلى أي حد يمكن توسيع الرقابة الخارجية على هيئات المحامين دون أن يتغير التوازن الدقيق بين الدولة ومؤسسة الدفاع؟
القانون الجديد حسم تشريعياً في اتجاه إخضاع الحساب لرقابة المجلس الأعلى للحسابات، رغم أن هذا المقتضى أثار خلال مساره التشريعي اعتراضات قوية مرتبطة بالاختصاص الدستوري للمجلس وبطبيعة الأموال موضوع الرقابة، لكن هذا الحسم التشريعي لم ينه النقاش القانوني والدستوري المحيط بالموضوع.
فالملف لم يحصل على حسم دستوري موضوعي يزيل الجدل، لأن المحكمة الدستورية لم تقل في قرارها المتعلق بالقانون 66.23 إن هذه المقتضيات مطابقة للدستور أو مخالفة له، وإنما تعذر عليها البت في الإحالة بسبب إشكال إجرائي متعلق بالوثائق المحالة عليها، قبل أن يصدر القانون لاحقاً وينشر في الجريدة الرسمية.
وهذا التفصيل مهم، لأن دخول القانون حيز التنفيذ لا يعني أن الأسئلة الدستورية والفكرية التي أثارها أصبحت بلا موضوع، بل إن الخلاف انتقل عملياً من مرحلة مناقشة مشروع القانون إلى مرحلة تطبيق نص نافذ، وما يمكن أن يخلقه ذلك من تداخل بين استقلال الهيئات المهنية والرقابة المالية الخارجية.
وهبي يطرح سؤالاً مباشراً: «من يراقب النقيب؟»، لكن الجدل الذي فجّره المقتضى يفتح سؤالاً مقابلاً لا يقل أهمية: من يحدد حدود الجهة التي ستراقب النقيب، وعلى أي أساس قانوني، وبأي ضمانات؟
فالشفافية مطلوبة، وحماية أموال الموكلين ضرورة لا خلاف عليها، لكن ذلك لا يعفي المشرع من إثبات أن آلية الرقابة المختارة تحترم طبيعة الأموال، وتحافظ على استقلال مهنة المحاماة، ولا تتجاوز القدر الضروري لتحقيق الهدف الذي وضعت من أجله.
المشكلة إذن ليست في أن يُحاسب النقيب أو أن تخضع الأموال للشفافية، وإنما في ألا تتحول المحاسبة إلى مدخل لإعادة رسم العلاقة بين الدولة وهيئات الدفاع من دون نقاش واضح حول الحدود والضمانات.
وبين سؤال وهبي «من يراقب النقيب؟» واعتراض المحامين على توسيع رقابة المجلس الأعلى للحسابات، يبقى السؤال الأثقل قانونياً ومهنياً قائماً: كيف نحمي أموال المواطنين ونضمن الشفافية من دون أن تصبح حماية المال مبرراً للمساس باستقلال الدفاع؟
